
「楽天モバイルに申し込んだのに審査に落ちてしまった」
「なぜ落ちたのか理由がわからず、どう対処すればいいか迷っている」
上記のような状況に直面している方も多いのではないでしょうか。
楽天モバイルの審査落ちには、信用情報の傷・入力ミス・支払い方法の選択など、複数の原因が考えられます。
審査落ちの理由は楽天モバイルから開示されないため、自分で原因を絞り込んだうえで対処する必要があります。
この記事では、審査落ちにつながる8つの原因と、CICやJICCへの信用情報の開示請求を使った原因の特定方法を解説します。
あわせて、再申し込みを成功させるための具体的な手順や、審査落ちが続く場合に候補となる代替サービスも紹介します。
SIMジャンルのコンテンツ制作
株式会社ベネフィットジャパンでは、SIM・通信サービスに関する情報を発信するにあたり、正確性・客観性・ユーザー視点を重視したコンテンツ制作を行っています。
通信関連法令および各種ガイドラインを厳守し、適切な広報活動を行っております。
- 信頼性の高い情報源に基づいた情報の掲載
- 利用目的・利用状況に応じた情報整理と提供
- 広告表現に関する法令・ガイドラインへの配慮
表現・情報掲載における対応方針
| 項目 | 内容 |
|---|---|
| 事実に基づいた表現 | 料金、通信品質、サービス内容などは、公式情報を基に正確に記載し、誇張や虚偽を含む表現は行いません。 |
| サービス評価の表現 | 特定のSIMサービスについて、効果や優位性を断定的に保証する表現は使用していません。 |
| 比較情報の取り扱い | 各SIMサービスの特徴や違いを分かりやすく整理しつつ、誤解を招く不適切な比較表現は避けています。 |
| 広告・アフィリエイト表記 | 広告を含む場合は、ユーザーに分かりやすい形で明示し、透明性のある運営を行っています。 |
当サイトに掲載しているSIM・通信サービスに関する情報は、公開後も定期的に内容を見直し、料金改定・サービス変更・新プランの追加など最新情報を反映しています。
詳細な考え方や運営姿勢については、SIMジャンルのコンテンツ制作ポリシーをご確認ください。
株式会社ベネフィットジャパンでは一般個人向けに総合的なインターネットサービスとしてMVNOブランドONLYSERVICEを展開しています。
ONLYSERVICEでは、SIMカード、デバイス、コンテンツ等をパッケージ化し総合的な通信サービスを提供しております。
本記事では、弊社での通信・SIM事業の知見を活かし、市場の最新トレンドと専門的な視点を組み合わせ、三木谷キャンペーンの最新情報を解説していきます。
会社概要
会社名:株式会社ベネフィットジャパン
電気通信事業者番号:E-12-01579
大阪府公安委員会 古物証許可番号:第62106R040758号
上場証券取引所:証券コード: 3934 / 東証スタンダード / 業種: 情報通信

楽天モバイルの審査には与信審査と分割審査の2種類がある
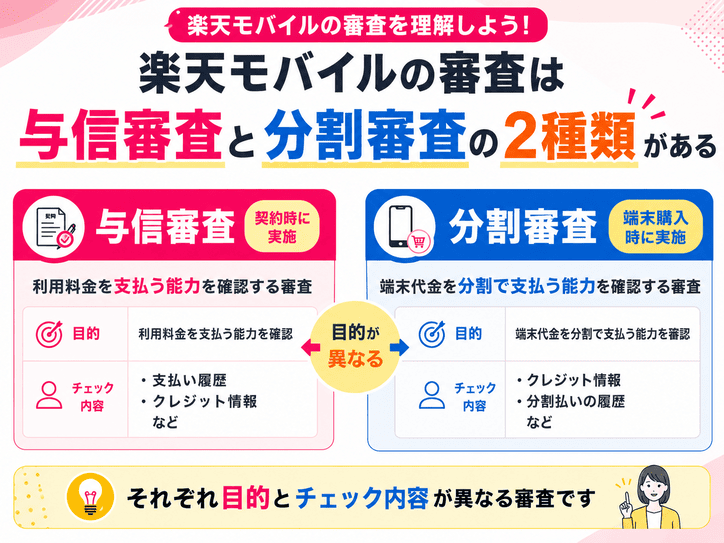
楽天モバイルの契約申し込みでは、与信審査と分割審査という2種類の審査が行われる仕組みです。
この2つは目的が異なるため、どちらで落ちたかによって対処の方向性が変わります。
与信審査は契約者が料金を支払える状況にあるかを確認するもので、すべての申し込みで実施されます。
一方、分割審査は端末代金を分割払いにする場合にのみ追加で行われる審査です。
審査落ちの原因を正確に絞り込むには、まずこの2種類の違いを把握しておく必要があります。
与信審査は契約者の支払い能力や信用情報を確認する審査
与信審査とは、申し込み者が毎月の利用料金を継続して支払える状況にあるかを確認する審査です。
楽天モバイルは信用情報機関のデータを参照し、過去の借入履歴や延滞記録などを照合します。
具体的には、クレジットカードの支払い遅延・ローンの延滞・携帯電話料金の未払いなどが審査に影響する記録として残ります。
- クレジットカードの支払い遅延
- ローンの延滞記録
- 携帯電話料金の未払い(最大5年間記録が残る)
- 申し込み情報と信用情報機関データの矛盾
また、現在の収入状況や雇用形態も審査の判断材料になります。
申し込み時に入力した情報と信用情報機関のデータに矛盾がある場合も、審査通過が難しくなります。
与信審査の結果は楽天モバイルから開示されないため、落ちた理由を自分で特定するには信用情報機関への開示請求が現実的な手段です。
分割審査は端末代金を分割払いにする際に別途行われる審査
分割審査は、スマートフォンなどの端末代金を24回払いや36回払いで支払う場合に行われる審査です。
端末の分割払いは実質的なローン契約に当たるため、与信審査とは別の信用審査が加わります。
与信審査を通過していても、分割審査で落ちるケースがあります。
- 端末代金を一括払いにする
- 端末を持ち込んでSIMのみ契約にする
- 楽天モバイルのSIMのみプランを選ぶ
分割審査を回避する方法として、端末代金を一括払いにする選択肢があります。
一括払いを選べば与信審査のみが行われるため、審査のハードルを下げられます。
端末を持ち込む場合や、楽天モバイルのSIMのみを契約する場合も、分割審査の対象外です。
SIMのみ契約でも与信審査は必ず行われる
SIMのみの契約を選べば審査が省略されると誤解している方もいますが、与信審査はSIMのみの申し込みでも実施されることになっています。
楽天モバイルの契約自体が与信審査の対象であり、端末の有無は関係ありません。
SIMのみ契約の場合は分割審査が発生しないため、審査の種類が1つ減るという違いはあります。
ただし、信用情報に問題がある場合はSIMのみ契約でも審査落ちになります。
審査に不安がある場合は、まず信用情報機関に自分の記録を開示請求して現状を確認しましょう。
楽天モバイルの審査落ちにつながる8つの原因
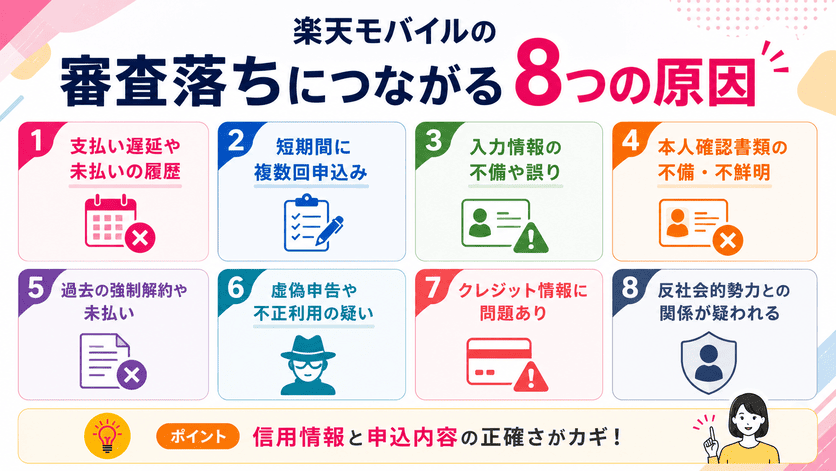
楽天モバイルの審査落ちには、信用情報の問題から手続き上のミスまで、複数の原因が存在します。
審査落ちの理由は申し込み者に通知されないため、考えられる原因を一つひとつ確認して絞り込む作業が必要です。
原因を正確に把握できれば、再申し込みで同じ失敗を繰り返すリスクを大幅に下げられます。
以下では、審査落ちにつながりやすい8つの原因を順に解説します。
他社や楽天モバイルの料金を滞納した履歴が信用情報に残っている
信用情報機関のデータベースに登録されるのは、携帯料金や通信サービスの料金を滞納した記録です。
楽天モバイルの与信審査では、この信用情報機関への照会が行われるため、過去の滞納履歴が残っていると審査に影響します。
信用情報機関には主にCIC・JICC・KSCの3つがあり、携帯キャリアの利用情報はCICに登録されるケースが大半です。
- CIC:携帯キャリアの利用情報が登録されるケースが大半
- JICC:消費者金融・クレジット会社の情報を管理
- KSC:銀行系ローンの情報を管理
- 延滞記録は完済後も最長5年間残る
滞納から一定期間が経過して完済している場合でも、延滞の事実は最長5年間記録として残ります。
楽天モバイルの過去の利用でも滞納があれば、同様に審査に不利な情報として参照されます。
自分の信用情報を確認するには、CICのウェブサイトからオンライン開示を申請する方法が手軽です。
自己破産や債務整理によって信用情報に傷がついている
自己破産・個人再生・任意整理などの債務整理を行うと、信用情報機関に事故情報として登録されます。
この状態は俗に「ブラックリスト」と呼ばれ、登録期間中は携帯電話の新規契約審査でも不利に働きます。
信用情報の登録期間は、信用情報機関や登録される情報の種類によって異なります。CIC・JICCでは契約や返済状況などの情報が原則として契約終了後5年以内、全国銀行個人信用情報センターでは破産・民事再生に関する官報情報が決定日から7年を超えない期間登録されます。
- CIC:契約情報は契約期間中および契約終了後5年以内
- JICC:契約・返済状況などの情報は原則として契約終了後5年以内
- 全国銀行個人信用情報センター:破産・民事再生に関する官報情報は決定日から7年を超えない期間
登録期間が経過すれば情報は削除されるため、回復後に改めて申し込む選択肢があります。
債務整理後に申し込みを検討する際は、CICやJICCで開示請求を行い、事故情報が削除されたことを確認してから手続きを進めてください。
短期間での解約を繰り返してキャリアに不利な記録が残っている
契約してすぐに解約する行為を複数のキャリアで繰り返すと、業界内での共有情報として不利な記録が蓄積される場合があります。
携帯キャリアはTCA(一般社団法人電気通信事業者協会)を通じて不正利用に関する情報を共有する仕組みを持っています。
短期解約が繰り返されると、転売目的や不正利用を疑われる要因になり、審査の判断に影響します。
楽天モバイル自身の過去の利用履歴も審査時に参照されるため、以前に短期解約の経緯がある場合は特に確認が必要です。
短期解約の記録は信用情報機関への開示請求では確認できないため、自分で記録を振り返って心当たりがないかを確認しましょう。
口座振替での申し込みが支払い能力の証明として弱いと判断される
楽天モバイルの支払い方法はクレジットカード払いと口座振替から選べますが、審査の観点では両者の扱いが異なります。
クレジットカードはカード会社がすでに与信を行った結果として発行されているため、支払い能力の証明として機能します。
- クレジットカード払い:カード会社の与信済みとみなされ審査に有利
- 楽天カード払い:楽天グループ内の信用評価が活用されさらに有利
- 口座振替:信用力の裏付けとして弱く審査が厳しくなりやすい
一方、口座振替は残高があれば誰でも利用できる支払い方法であるため、信用力の裏付けとしては弱いと判断されやすい構造です。
楽天カードを持っている場合は特に相性がよく、楽天モバイルとの組み合わせで審査がスムーズに進みやすい傾向があります。
口座振替を選択せざるを得ない事情がある場合は、他の条件を整えたうえで申し込む方法を検討してください。
申し込みフォームの入力情報に誤りや名義の不一致がある
申し込みフォームに入力する氏名・住所・生年月日などの情報が、本人確認書類の記載と一致していない場合、審査の段階で弾かれます。
住所の表記ゆれ(丁目と番地の書き方、マンション名の省略など)でも不一致と判定される場合があります。
- 氏名・住所・生年月日が本人確認書類と完全一致しているか
- 住所の丁目・番地・マンション名の表記が書類と同じか
- 引越し後に本人確認書類の住所変更を済ませているか
- クレジットカード・口座が申し込み者本人名義か(家族カード不可)
本人確認書類の住所と現在の居住地が異なる場合は、事前に住所変更の手続きを済ませてから申し込みましょう。
また、家族名義のクレジットカードや口座を使って申し込む行為は名義不一致にあたり、審査落ちの原因になります。
入力内容を送信前に本人確認書類と照らし合わせて確認する作業が、入力ミスによる審査落ちを防ぐ有効な方法です。
MNP予約番号の有効期限が切れた状態で手続きを進めている
他社から楽天モバイルへ番号を引き継ぐMNP転入では、MNPワンストップ対象事業者からWebで乗り換える場合、MNP予約番号を取得せずに手続きできます。MNPワンストップ未対応の事業者から乗り換える場合は、MNP予約番号の取得が必要です。
MNP予約番号には有効期限があり、取得から15日以内に手続きを完了させる必要があります。
有効期限が切れた予約番号を使って申し込みを進めると、手続きが正常に完了せず審査が通らない状態になります。
審査落ちではなく手続きエラーに近い状況ですが、結果として申し込みが失敗する点は同じです。
期限切れに気づいた場合は、現在の契約キャリアに連絡してMNP予約番号を再取得し、有効期限内に手続きを完了させてください。
再取得した番号の有効期限も15日以内であるため、申し込み開始から完了までのスケジュールを事前に確認しておきましょう。
同一名義ですでに上限回線数を契約している
楽天モバイルには1名義あたりの契約回線数に上限が設けられており、上限に達した状態での追加申し込みは審査を通過できません。
楽天モバイルでは、1楽天IDにつき最大10回線まで契約できます。
- 楽天モバイルは1楽天IDにつき最大10回線まで契約可能
- my楽天モバイルアプリまたはウェブの会員ページで現在の契約数を確認
- 上限に達している場合は不要な回線を解約してから再申し込み
- 解約後の反映には数日かかるため、すぐに再申し込みしない
家族の回線を自分名義でまとめて契約している場合や、過去に複数回線を契約している場合は、現在の契約数を確認してください。
my 楽天モバイルアプリまたはウェブの会員ページから、現在の契約回線数を確認できます。
上限に達している場合は、不要な回線を解約してから新たな申し込みを行う手順が必要です。
解約から新規申し込みまでの反映タイミングには数日かかる場合があるため、解約後すぐに再申し込みをしても審査が通らないケースがあります。
審査落ち理由として通知される「総合的な判断」に複数の要因が重なっている
楽天モバイルの審査落ち通知には具体的な理由が記載されず、「総合的な判断」という表現で結果のみが伝えられます。
この表現は、単一の原因ではなく複数の要因が組み合わさって審査落ちに至ったことを示している場合が大半です。
たとえば、信用情報にわずかな延滞記録があり、さらに口座振替を選択していて、加えて入力情報に軽微な不一致があるといった状況では、それぞれが単独では通過できる水準でも、重なることで審査落ちになります。
再申し込みの前に、前述した8つの原因を一覧として確認し、自分に該当する項目をすべてリストアップしましょう。
該当する問題をまとめて解消したうえで申し込むことで、審査通過の可能性を高められます。
審査落ちの原因が特定できない場合は信用情報の確認が有効
審査落ちの理由が楽天モバイルから通知されない場合、信用情報機関への開示請求が原因特定の現実的な手段です。
信用情報とは、クレジットカードやローン、携帯電話の分割払いなどの契約・支払い履歴を記録したデータのことで、審査機関が契約可否を判断する際に参照します。
自分の信用情報に問題があるかどうかは、当事者が開示請求を行わない限り確認できません。
楽天モバイルの審査に関係する主な信用情報機関は、CIC(割賦販売法・貸金業法指定信用情報機関)とJICC(日本信用情報機構)の2つです。
それぞれ管理している情報の種類が異なるため、両方に対して開示請求を行うことで、より網羅的に自分の信用状況を把握できます。
CICへの開示請求でクレジットカードやローンの履歴を確認できる
CICは、クレジットカード・ショッピングローン・携帯電話端末の分割払いに関する信用情報を管理している機関です。
楽天モバイルで端末を分割払いで購入した場合、CICの情報が分割審査に直接影響するため、審査落ちの原因調査では最初に確認すべき機関です。
開示請求はインターネットまたは郵送で行えます。
インターネット開示の利用時間は8:00~21:45で、手数料は500円です。
| 項目 | 内容 |
|---|---|
| 申請方法 | インターネット(8:00~21:45)・郵送 |
| 手数料 | インターネット開示500円 |
| 確認できる情報 | クレジットカード・ショッピングローン・端末分割払いの支払い履歴 |
| 異動情報の基準 | 61日以上または3か月以上の支払い遅延 |
| 記録の保持期間 | 最長5年間 |
開示された情報では、各契約の支払い状況が月ごとに記録されており、支払いが61日以上または3か月以上遅延した記録は「異動」として表示されます。
この異動情報が残っている場合、分割審査での否決につながる可能性が高いです。
開示結果を手元に用意したうえで、楽天モバイルへの再申し込み方針を判断しましょう。
JICCへの開示請求で消費者金融系の信用情報を確認できる
JICCは、消費者金融・クレジット会社・保証会社などが加盟する信用情報機関で、キャッシングや個人ローンの利用履歴を中心に管理しています。
CICとは加盟会社の構成が異なるため、CICの開示結果に問題がなかった場合でも、JICCに別の傷が記録されているケースがあります。
開示請求はスマートフォンのアプリまたは郵送で行えます。
スマホアプリから開示を申し込む場合、手数料は700円で、開示結果の受け取りまでは1~3日程度です。
| 項目 | 内容 |
|---|---|
| 申請方法 | スマホアプリ・郵送 |
| 手数料 | スマホ申込700円 |
| 確認できる情報 | 消費者金融・クレジット会社・保証会社のキャッシング・個人ローン履歴 |
| 審査に影響する情報 | 延滞・債務整理・保証履行などの事故情報 |
| 記録の保持期間 | 契約終了後5年以内など、情報の種類によって異なる |
JICCに記録される情報のうち、審査に影響しやすいのは延滞・債務整理・保証履行などの事故情報です。
これらの情報の登録期間は情報の種類によって異なりますが、契約や返済状況などの情報は原則として契約終了後5年以内です。
CICとJICCの両方を確認することで、信用情報に起因する審査落ちかどうかをほぼ判断できますので、両機関への開示請求を合わせて進めてください。
開示した情報に身に覚えのない傷がある場合は異議申し立てができる
開示した信用情報に、自分には覚えのない延滞記録や契約情報が含まれていた場合、各信用情報機関に対して異議申し立てを行える制度があります。
身に覚えのない情報が登録されている原因としては、他人による不正利用・同姓同名の別人の情報との混同・機関側の記録ミスなどが考えられます。
- 他人による不正利用(なりすまし申し込みなど)
- 同姓同名の別人の情報との混同
- 信用情報機関側の記録ミス
CICへの異議申し立ては、書面または窓口で受け付けており、申し立て後に機関が加盟会社へ事実確認を行います。
JICCも同様の手続きを設けており、郵送またはアプリ経由で申し立てを受け付けています。
申し立てが認められた場合、誤った情報は修正または削除され、その後の審査に正確な情報が反映されます。
身に覚えのない傷を放置したまま再申し込みを繰り返しても審査通過は見込めないため、まず異議申し立ての手続きを済ませてから再申し込みしてください。
楽天モバイルの審査落ち後に取れる4つの対処法
審査落ちの原因が特定できたら、原因に対応した手順で再申し込みを進めましょう。
対処法は原因の種類によって異なります。
支払い方法の変更で解決できるケースもあれば、信用情報の回復を待つ必要があるケースもあるため、自分の状況に合った方法を選ぶことが大切です。
以下では、審査落ちの原因別に取れる4つの対処法を順に解説します。
口座振替からクレジットカード払いに変更して再申し込みする
口座振替を選択していた場合、支払い方法をクレジットカード払いに切り替えることで、審査を通過できる場合があります。
楽天モバイルでは、口座振替は与信審査の基準が厳しく設定されているのが実情です。
クレジットカード払いに変更すると、カード会社がすでに与信を完了しているとみなされるため、審査のハードルが下がる仕組みです。
楽天カードを支払い方法として登録すると、楽天グループ内での信用評価が活用されるため、他社カードより審査に有利に働く場合があります。
再申し込みの際は、支払い方法の選択画面でクレジットカードを選び、カード情報を正確に入力してください。
すでに楽天カードを持っていない場合は、楽天カードの発行手続きを先に完了させてから申し込みを進めましょう。
端末を一括購入に切り替えて分割審査を回避する
端末の分割払いを選択していた場合、一括購入に切り替えることで分割審査の対象から外れ、審査のハードルを下げられます。
楽天モバイルの審査は与信審査と分割審査の2段階で構成されており、端末の分割払いを選ぶと両方の審査を通過する必要があります。
一括購入に切り替えると分割審査が不要になるため、信用情報に多少の問題があっても契約できる場合があります。
一括購入が難しい場合は、端末を楽天モバイルで購入せず、SIMのみの契約を選ぶ方法も有効です。
SIMのみ契約であれば分割審査が発生しないため、端末代金の一括支払いを用意できない場合でも同様の効果が得られます。
手持ちの端末が楽天モバイルの対応周波数に対応しているかどうかを、事前に楽天モバイルの公式サイトで確認してから申し込みを進めてください。
信用情報の回復を待ち、最低6ヶ月以上の期間を空けて再申し込みする
信用情報に問題がある場合、一定期間を空けて信用情報の状態が改善されてから再申し込みする方法を取ります。
信用情報の登録期間は、信用情報機関や登録される情報の種類によって異なります。
CIC・JICCでは契約や返済状況などの情報が原則として契約終了後5年以内、全国銀行個人信用情報センターでは破産・民事再生に関する官報情報が決定日から7年を超えない期間登録されます。
- CIC:契約情報は契約期間中および契約終了後5年以内
- JICC:契約・返済状況などの情報は原則として契約終了後5年以内
- 全国銀行個人信用情報センター:破産・民事再生に関する官報情報は決定日から7年を超えない期間
- 信用情報を開示して現在の登録状況を確認してから再申し込みを検討する
信用情報の現在の状態は、CIC・JICC・全国銀行個人信用情報センターの各機関に開示請求することで確認できます。
開示請求の結果、登録されていた問題情報がすでに削除されていることを確認してから再申し込みをすると、無駄な審査照会の記録を増やさずに済みます。
信用情報の回復を待つ期間中は、既存のクレジットカードや公共料金の支払いを滞りなく続けることで、信用情報の状態を維持しましょう。
申し込み情報の誤りを修正してから改めて手続きを進める
申し込みフォームへの入力ミスや書類の不備が原因で審査落ちした場合は、内容を修正して改めて申し込みを行うことで審査を通過できます。
審査落ちの通知メールが届いた際に、記載されている内容をもとに入力情報の確認をしてください。
氏名・住所・生年月日などの基本情報は、運転免許証など楽天モバイルが指定する本人確認書類と一致している必要があります。
本人確認書類の画像が不鮮明だった場合は、明るい場所で撮影し直し、文字や顔写真がはっきり読み取れる状態で再提出しましょう。
支払い方法として登録したクレジットカードの名義が申し込み者の氏名と一致しているかどうかも合わせて確認してください。
入力内容を一通り見直したうえで申し込みを完了させると、同じ理由での審査落ちを防げます。
楽天モバイルの審査に通過するための申し込み時の注意点
再申し込みを成功させるには、審査に通過しやすい状況を整えてから手続きを進めることが重要です。
信用情報の改善や原因の特定に加えて、申し込み時の準備が審査結果を左右する場面があります。
楽天グループのサービス利用状況・申し込み情報の正確さ・MNP手続きのタイミングという3点は、特に見落とされやすい要素です。
それぞれ事前に確認しておくことで、手続き上のミスによる審査落ちを防ぎやすくなります。
楽天カードを保有していると楽天グループ内の信用評価が高まりやすい
楽天カードを保有し、支払いを滞りなく続けていると、楽天グループ内での信用評価が高まりやすい傾向があります。
楽天モバイルの与信審査では、信用情報機関のデータに加えて、楽天グループ内の利用履歴が参照されると考えられています。
楽天カードで長期間にわたって延滞なく支払い実績を積んでいると、楽天モバイルの審査において有利に働く可能性があります。
- 楽天グループ内の利用履歴が与信審査に参照されると考えられている
- 長期間の延滞なし支払い実績が楽天モバイル審査で有利に働く
- 楽天カードを支払い方法に設定するとグループ内信用評価が活用される
- 楽天カードの延滞がある場合は先に解消してから申し込む
逆に、楽天カードの支払いに延滞がある状態では、楽天モバイルの審査でも不利になる可能性が高いため、延滞がある場合は先に解消しましょう。
楽天カードをまだ保有していない場合は、楽天モバイルへの申し込みより前に楽天カードを取得して支払い実績を作る方法も選択肢に入ります。
ただし、短期間に複数のクレジットカードを申し込むと信用情報に申し込み記録が集中するため、タイミングには気をつけてください。
申し込み情報は本人確認書類と完全に一致させる
申し込みフォームに入力する氏名・住所・生年月日は、本人確認書類に記載されている内容と完全に一致していることが求められる傾向があります。
楽天モバイルの審査では、申し込み情報と本人確認書類の内容を照合するため、わずかな表記のズレが審査落ちにつながります。
住所については、引越し後に本人確認書類の住所変更手続きを済ませてから申し込むことが前提です。
運転免許証を使用する場合は、裏面に変更後の住所が記載されているかどうかを確認してから手続きを進めてください。
氏名については、旧姓のまま書類が発行されているケースもあるため、結婚・離婚後に書類を更新していない場合は先に変更手続きを完了させましょう。
入力ミスや書類との不一致は、原因を特定しやすい審査落ち要因の一つです。
再申し込みの前に、手元の本人確認書類と照らし合わせながら入力内容を一字一句確認する作業を行うことをおすすめします。
MNP予約番号が必要な場合は有効期限を確認する
MNPで他キャリアから乗り換える場合、MNP予約番号には有効期限が設定されており、期限内に申し込み手続きを完了させる必要があります。
MNP予約番号の有効期限は発行から15日間で、楽天モバイルへの申し込み時点で残り日数が少ない場合、手続きが完了する前に期限切れになるリスクがあります。
楽天モバイルの申し込みから審査・SIM発行までには数日かかる場合があるため、余裕を持った残日数で手続きを開始することが基本です。
有効期限の残りが十分あるかどうかを確認したうえで、申し込みフォームへの入力を始めましょう。
また、MNP予約番号を取得した後に現在のキャリアで追加の手続きが発生すると、予約番号が無効になる場合があります。
MNP予約番号を取得してから楽天モバイルへの申し込みを完了するまでの間は、現在のキャリアでの契約変更や追加手続きを行わないよう注意してください。
審査落ちが続く場合に検討したい楽天モバイルの代替サービス
楽天モバイルの審査落ちが続く場合、他社の格安スマホサービスやプリペイドSIMへの切り替えが現実的な選択肢になります。
各社は独自の審査基準を持っており、楽天モバイルで落ちたからといって他社でも同じ結果になるとは限りません。
ただし、代替サービスへの乗り換えを検討する前に、原因の特定と改善を優先することが先決です。
信用情報の傷が原因であれば、どのキャリアでも審査に影響する可能性があるため、代替サービスを選ぶ際は審査基準だけでなく、プリペイドSIMのような審査不要の選択肢も視野に入れておきましょう。
以下では、乗り換え候補となる5つのサービスについて、それぞれの特徴と審査上の位置づけを解説します。
| サービス | 回線 | 主な料金 | 審査の特徴 |
|---|---|---|---|
| ahamo | ドコモ | 2,970円/30GB | 楽天とは審査母体が異なる |
| UQモバイル | au | 3,828円〜 | 審査の間口が比較的広い |
| ワイモバイル | ソフトバンク | 3,278円〜 | ソフトバンク基準の与信審査 |
| LINEMO | ソフトバンク | 990円〜 | ソフトバンク基準の与信審査 |
| プリペイドSIM | 各社 | 前払い制 | 審査不要・即日利用可能 |
ahamoはドコモ回線で審査基準が異なり乗り換えの候補になりやすい
- ドコモ回線を利用したサービスで通信品質が高い
- 楽天モバイルとは審査基準が異なるため、落ちた後の候補になりやすい
- 月額2,970円で30GBのデータ通信と5分以内の国内通話が含まれる
ahamoはNTTドコモが提供するオンライン専用プランで、楽天モバイルとは審査を行う母体が異なります。
楽天モバイルの審査はRakuten Card(楽天グループの与信審査)が関与するのに対し、ahamoはドコモの審査基準が適用されるため、楽天モバイルで落ちた後に通過するケースがあります。
月額2,970円で30GBのデータ通信が使える料金体系で、5分以内の国内通話も追加料金なしで利用できます。
端末を分割払いで購入する場合は分割審査が別途行われますが、SIMのみの契約であれば与信審査のみで手続きが進みます。
MNP(番号ポータビリティ)での乗り換えも対応しており、現在の電話番号をそのまま引き継いで契約できます。
UQモバイルはau回線を使いながら審査の間口が比較的広い
- KDDIが提供するau回線を利用し、通信エリアが広い
- 審査の間口が比較的広く、楽天モバイルで落ちた後の候補になりやすい
- トクトクプラン2とコミコミプランバリューの2つの料金プランから選べる
UQモバイルはKDDIが提供するサブブランドで、au回線を使いながら格安スマホ水準の料金で利用できるサービスです。
審査の間口が比較的広いと言われており、他社で審査落ちした後に申し込む候補として名前が挙がることが多いサービスです。
ただし、「間口が広い」というのはあくまで相対的な評価であり、信用情報に重大な傷がある場合は通過が難しい状況に変わりありません。
料金プランは、最大30GBのトクトクプラン2と、35GBのコミコミプランバリューの2種類から選べます。
実店舗でのサポートを受けながら手続きを進められる点も、オンライン手続きに不安がある方には選びやすい要素です。
申し込みの際は、本人確認書類の内容と申し込みフォームの入力内容に相違がないよう、事前に確認してから手続きを進めてください。
ワイモバイルはソフトバンク回線を利用でき店舗サポートにも対応
- ソフトバンク回線を利用でき、5G・4Gに対応している
- 5GB・30GB・35GBの3つのデータ容量から選べる
- オンラインだけでなく店舗でも申し込みやサポートを受けられる
ワイモバイルはソフトバンクが提供する通信サービスで、ソフトバンク回線を利用できます。
料金プランは「シンプル3 S/M/L」の3種類で、データ容量はそれぞれ5GB・30GB・35GBです。
月額基本使用料はシンプル3 Sが3,278円、Mが4,378円、Lが5,478円となっており、利用するデータ容量に合わせて選択できます。
楽天モバイルとは異なる事業者の審査基準で契約可否が判断されるため、楽天モバイルの審査に落ちた場合の乗り換え候補の一つです。
オンラインで申し込めるほか、店舗でスタッフのサポートを受けながら手続きを進められるため、オンラインでの申し込みに不安がある方にも選択肢となります。
LINEMOはソフトバンク回線でシンプルなプラン構成が特徴
- ソフトバンクが提供するオンライン専用プランで回線品質が安定している
- LINEMOベストプランとLINEMOベストプランVの2種類から選べる
- LINEのデータ通信がギガにカウントされないLINEギガフリーが適用される
LINEMOはソフトバンクが提供するオンライン専用ブランドで、LINEMOベストプランは3GBまで月額990円、10GBまで月額2,090円、LINEMOベストプランVは30GBで月額2,970円です。
プランの複雑さがないため、料金の見通しが立てやすく、毎月の支出を管理しやすい点が利点です。
LINEのトーク・通話・スタンプなどのデータ通信がギガにカウントされないLINEギガフリーが適用されるため、LINEを日常的に使う方には実質的なデータ容量の節約につながります。
審査基準はソフトバンクに準拠しており、楽天モバイルとは異なる与信審査が行われます。
端末はSIMフリー端末を別途用意する必要がありますが、SIMのみ契約で審査の負担を抑えて申し込めます。
プリペイドSIMは審査なしでスマホ回線を確保できる選択肢
- 信用情報の審査なしでスマホ回線を利用できる
- コンビニや家電量販店で購入でき、即日利用が可能
- 信用情報の回復を待つ期間のつなぎとして活用できる
プリペイドSIMは、使用する前に料金を前払いする仕組みのSIMカードで、契約審査が不要です。
IIJmioやb-mobileなどが提供するプリペイドSIMは、コンビニや家電量販店で購入できるため、審査落ちが続いている状況でも即日スマホ回線を確保できます。
データ容量は1GB・3GB・10GBなど前払い分の範囲内で使い切る形式で、使いすぎによる高額請求が発生しない点も特徴です。
通話については、プリペイドSIMに通話機能が含まれる商品を選ぶか、IP電話アプリを組み合わせて対応する方法があります。
信用情報に問題が残っている期間中、スマホ回線を途切れさせないための手段として、プリペイドSIMを活用する方法があります。
楽天モバイルの審査落ちに関するよくある質問
楽天モバイルの審査落ちをめぐっては、通知方法や他サービスへの影響など、疑問を持つ方が少なくありません。
審査の仕組みが外部から見えにくい構造になっているため、落ちた後にどう動けばよいか判断に迷うケースが多いです。
このセクションでは、審査落ちに関して特に多く寄せられる疑問を5つ取り上げ、それぞれ事実に基づいて回答します。
楽天モバイルの審査落ちという状況を正確に把握するうえで、参考にしてください。
審査落ちの結果はどのように通知されますか?
審査落ちの結果は、申し込み時に登録したメールアドレス宛てに通知されます。
通知メールには「審査が完了しました」という旨の文面が届きますが、落ちた具体的な理由は記載されません。
楽天モバイルは審査落ちの理由を申し込み者に開示しない方針をとっているため、メールを受け取っても原因の特定はできない点を把握しておきましょう。
審査結果の通知は申し込み方法によって届くタイミングが異なり、最短で数分、長い場合は数日かかることがあります。
審査落ちのメールを受け取った場合は、まず本記事で解説した原因の絞り込みから着手してください。
審査落ちすると楽天ポイントや楽天市場の利用に影響しますか?
楽天モバイルの審査落ちが、楽天ポイントや楽天市場の利用を直接制限することはありません。
楽天モバイルの契約審査と、楽天グループの他サービスにおけるアカウント利用は、別の仕組みで管理されています。
審査落ちによって楽天IDが停止されるわけではないため、楽天市場での買い物や楽天ポイントの使用はこれまで通り続けられます。
ただし、楽天モバイルの契約を前提とした楽天ポイントの付与特典は、契約が成立しない状態では受け取れません。
再申し込みを進める間も、楽天市場や楽天カードは通常通り使用できます。
審査結果が出るまでどのくらいかかりますか?
楽天モバイルの審査結果は、最短で数分から数時間以内に通知されるのが一般的です。
ただし、申し込みの混雑状況や本人確認書類の確認に時間がかかる場合は、数日かかることもあります。
オンラインで申し込んだ場合と店舗で申し込んだ場合でも、審査にかかる時間は異なります。
店舗申し込みでは当日中に結果が出ることが多い一方、オンライン申し込みでは混雑時に翌日以降になるケースもあります。
審査結果を待つ間に、本人確認書類の不備がなかったか申し込み内容を改めて確認しておくと、万一の再申し込みに備えられます。
SIMのみ契約なら審査に通りやすくなりますか?
SIMのみ契約であっても、与信審査は多くの場合実施されるため、審査が免除されるわけではありません。
端末の分割払いを伴わない場合に省略されるのは分割審査のみです。
与信審査は契約者が月額料金を支払える状況にあるかを確認するもので、SIMのみ・端末セットを問わず全申し込みで行われます。
信用情報に傷がある状態でSIMのみ契約に切り替えても、与信審査で同様に落ちる可能性があります。
SIMのみ契約への変更で審査通過を目指すよりも、信用情報の状況を確認したうえで根本的な原因に対処する方が現実的です。
審査落ちの結果に納得できない場合はどうすればいいですか?
審査落ちの結果に異議を申し立てる公式な手続きは設けられていません。
審査は楽天モバイルが独自の基準に基づいて行うものであり、結果の変更を求めることは仕組み上できません。
納得できない場合に取れる現実的な手段は、信用情報機関に開示請求を行い、自分の信用情報に問題がないかを自ら確認することです。
CIC・JICC・全国銀行個人信用情報センターの3機関に開示請求することで、審査に影響した可能性のある情報を把握できます。
信用情報に問題が見当たらない場合は、申し込み情報の入力ミスや支払い方法の選択が原因だった可能性を確認してから再申し込みに進みましょう。
審査落ちの原因を自分で特定し、改善してから再申し込みするのが、契約成立への優れた手順です。
まとめ:楽天モバイルの審査落ちは原因を特定して正しい手順で再挑戦しよう
楽天モバイルの審査落ちは、原因を特定して適切な手順を踏めば、再申し込みで通過できる可能性があります。
信用情報の傷・入力ミス・支払い方法の選択など、原因の種類によって取るべき対処が異なります。
審査落ちの理由は楽天モバイルから開示されないため、信用情報機関への開示請求を活用して自分の状況を確認しましょう。
信用情報に問題がない場合は、申し込み情報の正確さや支払い方法の変更など、手続き面の見直しで解決できる場合があります。
楽天モバイルでの契約が難しい状況が続くなら、ahamo・UQモバイル・LINEMOなど審査基準が異なる他社サービスへの切り替えも視野に入れてください。
まずは信用情報の確認から始め、原因に合わせた手順で再申し込みを進めてみてください。