
「ahamoの審査に落ちたけど、なぜ落ちたのか理由が分からない」
「再申込はいつすればいいのか、このまま待つべきなのか判断できない」
上記のように、審査落ちの通知を受けた後の対処法が分からず困っている方も多いのではないでしょうか。
ahamoの審査落ちには、書類不備・料金滞納・信用情報の傷・携帯ブラックなど、原因によって対処法と再申込のタイミングが大きく異なります。
書類の不備であれば修正後すぐに再申込できますが、信用情報に傷がある場合は数年単位の待機が必要になるため、原因の特定が最初の判断軸になります。
この記事では、審査落ちに多い6つの原因と自己診断の方法、原因別の再申込の判断基準を順に解説する内容です。
あわせて、ドコモからの乗り換え時に特有の注意点や、信用情報の確認方法、審査落ち後に選べる代替格安SIMについても取り上げます。
SIMジャンルのコンテンツ制作
株式会社ベネフィットジャパンでは、SIM・通信サービスに関する情報を発信するにあたり、正確性・客観性・ユーザー視点を重視したコンテンツ制作を行っています。
通信関連法令および各種ガイドラインを厳守し、適切な広報活動を行っております。
- 信頼性の高い情報源に基づいた情報の掲載
- 利用目的・利用状況に応じた情報整理と提供
- 広告表現に関する法令・ガイドラインへの配慮
表現・情報掲載における対応方針
| 項目 | 内容 |
|---|---|
| 事実に基づいた表現 | 料金、通信品質、サービス内容などは、公式情報を基に正確に記載し、誇張や虚偽を含む表現は行いません。 |
| サービス評価の表現 | 特定のSIMサービスについて、効果や優位性を断定的に保証する表現は使用していません。 |
| 比較情報の取り扱い | 各SIMサービスの特徴や違いを分かりやすく整理しつつ、誤解を招く不適切な比較表現は避けています。 |
| 広告・アフィリエイト表記 | 広告を含む場合は、ユーザーに分かりやすい形で明示し、透明性のある運営を行っています。 |
当サイトに掲載しているSIM・通信サービスに関する情報は、公開後も定期的に内容を見直し、料金改定・サービス変更・新プランの追加など最新情報を反映しています。
詳細な考え方や運営姿勢については、SIMジャンルのコンテンツ制作ポリシーをご確認ください。
株式会社ベネフィットジャパンでは一般個人向けに総合的なインターネットサービスとしてMVNOブランドONLYSERVICEを展開しています。
ONLYSERVICEでは、SIMカード、デバイス、コンテンツ等をパッケージ化し総合的な通信サービスを提供しております。
本記事では、弊社での通信・SIM事業の知見を活かし、市場の最新トレンドと専門的な視点を組み合わせ、ahamoの最新情報を解説していきます。
会社概要
会社名:株式会社ベネフィットジャパン
電気通信事業者番号:E-12-01579
大阪府公安委員会 古物証許可番号:第62106R040758号
上場証券取引所:証券コード: 3934 / 東証スタンダード / 業種: 情報通信

ahamoの審査は契約審査と分割審査の2種類がある
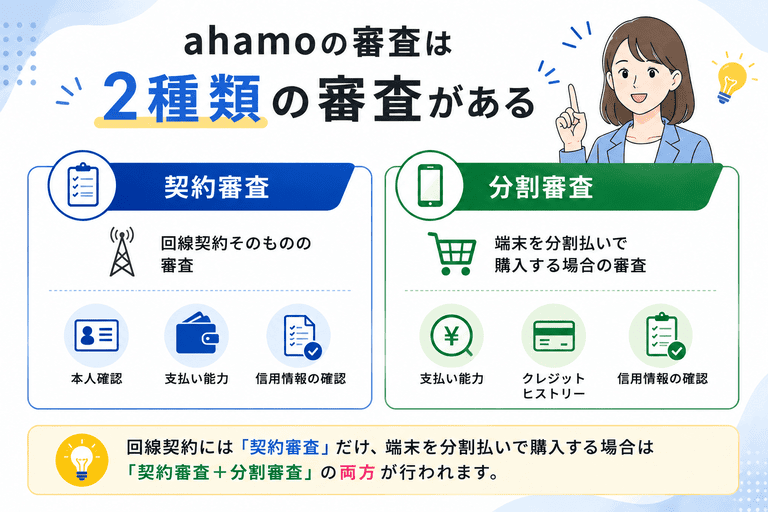
ahamoへの申込では、契約審査と分割審査という2種類の審査が行われます。
審査に落ちた場合、どちらの審査で落ちたかによって原因と対処法が異なるため、まず2種類の審査の違いを把握しておく必要があります。
- 契約審査:回線契約の可否を判断する審査(本人確認情報やドコモ内部の支払い履歴等を確認)
- 分割審査:端末を分割払いで購入する場合のみ発生する審査(割賦販売法に基づき、信用情報機関への照会を含めて支払い能力を確認)
- 一括払いの場合は分割審査が発生せず、契約審査のみで完結する
契約審査は、回線契約そのものを結べるかを判断する審査です。
ドコモ内部に記録された過去の携帯料金の支払い履歴や、本人確認書類の内容が主な確認対象になります。
一方、分割審査は端末を分割払いで購入する場合にのみ発生する審査で、割賦販売法に基づいて支払い能力を確認します。信用情報機関への照会が行われるのは、主にこの分割審査です。
端末を一括払いで購入する場合は分割審査が発生しないため、契約審査のみで手続きが完了します。
審査落ちの通知が届いた際は、どちらの審査で落ちたかを確認することが、次の対処法を判断する出発点になります。
ahamoの審査落ちに多い6つの原因と自己診断の方法
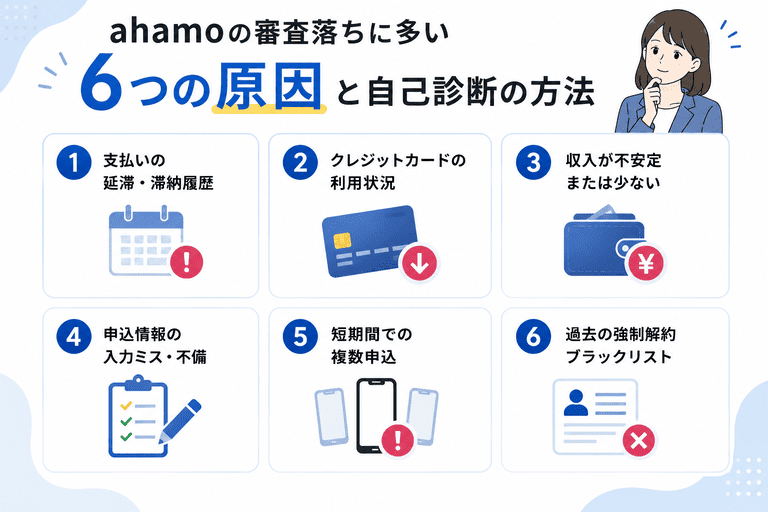
ahamoの審査落ちには、大きく分けて6つの原因があります。
通知では理由が開示されないため、自分の状況と照らし合わせて原因を絞り込む作業が必要です。
原因によって再申込までの待機期間がゼロのケースから数年単位のケースまで差があるため、まず自分がどの原因に当てはまるかを把握しておきましょう。
手続き上のミスであれば修正後すぐに動けますが、信用情報や携帯ブラックが絡む場合は対処の順序を誤ると時間を無駄にします。
以下の6項目を順に確認し、自分の状況に近いものを見つけてください。
本人確認書類の不備や名義不一致は手続きミスによる落ち方
本人確認書類の不備や名義の不一致は、審査落ちの中でも比較的対処しやすい原因です。
提出した書類の有効期限が切れていた、住所が現住所と異なっていた、あるいは申込フォームの名前と書類の名前が微妙に異なっていたといった理由で審査が止まります。
この場合、信用情報や料金履歴とは無関係であるため、正しい書類を用意して再申込すれば通過できる可能性が高いです。
確認すべき点は3つです。
- 本人確認書類(免許証・マイナンバーカード)の有効期限が切れていないか
- 書類に記載された住所と申込時の住所が一致しているか
- 申込フォームの氏名表記と書類の氏名が完全に一致しているか
運転免許証やマイナンバーカードの有効期限、書類に記載された住所と申込時の住所の一致、そして申込フォームと書類の氏名表記が完全に一致しているかを確認することが重要です。
名義不一致が原因であれば、書類を差し替えて翌日以降に再申込できます。
乗り換えは「MNPワンストップ方式」が主流で予約番号は原則不要
他社から乗り換え(MNP)でahamoを申し込む場合、現在は「MNPワンストップ方式」が標準となっており、主要キャリア間の乗り換えであれば、MNP予約番号を取得しなくても手続きを完了できます。
ワンストップ方式に対応していない事業者からの乗り換えなどでは、MNP予約番号の取得が必要になる場合があります。MNP予約番号の有効期限は取得日を含め15日間ですが、ahamoへの申込時には有効期限が10日以上残っている必要があります。
ワンストップ方式に対応していない事業者から乗り換える際などに必要になる番号で、発行日から15日間の有効期限がある。期限切れの場合は現在の契約事業者に連絡して再発行が必要。
予約番号の要否や有効期限は、信用情報や料金履歴とは無関係に生じる手続き面の問題です。
予約番号が必要なケースで期限が切れてしまった場合は、現在契約している回線の事業者に連絡し、再発行してもらいましょう。
再発行後は、ahamoの申込みが完了するまでに要する日数も考慮し、有効期限に余裕を持って手続きを進めてください。期限ギリギリでの申込みは避けましょう。
ワンストップ方式が使えるかどうかは申込画面で確認できるため、予約番号の取得が必要な場合のみ、発行日と有効期限を必ず確認してから手続きを進めてください。
同一名義6回線以上・未成年の単独申込は契約条件の問題
ahamoには、契約できる回線数と申込者の年齢に関する条件があります。
同一名義で持てる回線数の上限はドコモグループ全体で5回線が上限とされており、すでに複数回線を契約している場合は上限超過により審査が通らないことがあります。
また、ahamoは18歳以上を契約条件としており、18歳未満の方は本人名義で契約できません。未成年者が利用する場合は、親権者が契約者となったうえで、未成年者を利用者登録する必要があります。
自分の名義で現在何回線を契約しているかは、ドコモのMy docomoやahamoのマイページから確認できます。
未成年の場合は、親権者が契約者となり、未成年者を利用者登録する形で申込む必要があります(同席のみでは契約できません)。
ドコモや他社の料金滞納が残っていると審査を通過できない
ドコモや他の通信キャリアへの料金滞納が残っている状態では、ahamoの審査を通過できません。
ahamoはドコモ回線を使用するサービスであるため、ドコモへの未払い情報は審査で直接参照されます。
他社の滞納情報についても、通信キャリア間で共有されるTCA(電気通信事業者協会)の不払い情報リストに登録されている場合は審査に影響します。
- ドコモ・他社の未払い残高を全額精算する
- TCAの不払いリストへの登録有無は、以前契約していた通信事業者に問い合わせて確認する
- 精算後は、記録の更新状況を契約していた事業者に確認したうえで再申込する(更新にかかる期間は事業者や状況によって異なる)
滞納が残っている場合は、まず未払い分を全額精算することが先決です。
精算後すぐに審査が通るとは限りません。情報の更新にかかる期間は事業者や状況によって異なり一律には言えないため、不明な場合は契約していた事業者に確認しましょう。
自分がTCAの不払いリストに登録されているかどうかは、TCAではなく、以前契約していた通信事業者に問い合わせて確認するのが基本です。
信用情報に傷がある金融ブラック状態は審査の最大の壁になる
クレジットカードやローンの返済を長期間滞納した履歴がある場合、信用情報機関に事故情報として記録されます。
この状態を一般的に金融ブラックと呼び、ahamoの分割払い審査において最も通過が難しい原因です。
ahamoでは端末を分割払いで購入する際にCIC(指定信用情報機関)への照会が行われるため、事故情報が残っていると分割審査で落ちます。
回線契約のみ(端末は一括購入または持込)であれば契約審査自体は通過できる場合がありますが、分割払いを希望する場合は事故情報が解消されるまで待つ必要があります。
事故情報の保有期間は、信用情報機関や情報の種類によって異なります。目安として、CIC・JICCでは5年程度、KSC(全国銀行系)では7年程度とされています。
| 信用情報の種類 | 保有期間の目安 |
|---|---|
| 延滞・滞納(完済後) | 最長5年 |
| 債務整理 | 5〜7年程度 |
| 自己破産 | 5〜7年程度 |
自分の信用情報を確認するには、CICのWebサイトから自己開示申請を行いましょう。
短期解約の繰り返しによる携帯ブラックも審査落ちの原因になる
通信キャリアを短期間で解約することを繰り返すと、キャリア側の社内ブラックリストに登録される場合があります。
これを業界では携帯ブラックと呼び、信用情報機関への登録とは異なる仕組みで管理されます。
過去にキャッシュバックやキャンペーン目的で契約・即解約を繰り返した履歴がある場合、ahamoの審査でも参照される可能性があります。
- 携帯ブラック:キャリアの社内ブラックリスト。短期解約の繰り返しが原因。CICでは確認不可
- 金融ブラック:CIC等の信用情報機関に記録される事故情報。ローン・クレカの延滞が原因
- 携帯ブラックはドコモグループへの再申込で特に影響が出やすい
携帯ブラックの登録情報は外部から確認する手段がなく、CICへの自己開示でも内容を把握できません。
登録が解除されるまでの期間は公式に公表されておらず、一般的には数年程度とされていますが、明確な基準は不明です。
この原因が疑われる場合は、ドコモグループ以外のキャリアや、審査体制の異なるMVNOへの切り替えも選択肢に入れて検討してください。
クレジット利用履歴がない薄い信用状態も審査に影響する
クレジットカードやローンを一度も利用したことがない場合、信用情報機関に履歴が存在しない状態になります。
この状態をクレジットスコアがない、または薄い信用状態と表現し、審査において返済能力の判断材料が不足するとみなされます。
事故情報とは異なり、マイナスの記録があるわけではありませんが、分割払いの審査では不利に働く場合があるようです。
- 年会費無料のクレジットカードを1枚作り、少額の日常払いで返済実績を積む
- 実績が積まれるまで数ヶ月〜半年程度かかる
- 急ぐ場合は端末を一括購入し、回線契約のみで申込む
特に社会人になったばかりで収入はあるものの金融商品をまったく使ったことがない方や、長期間クレジットカードを使用していなかった方が該当します。
この状態を改善するには、まず年会費無料のクレジットカードを1枚作り、日常的な少額の支払いに使用して返済実績を積み上げることが有効です。
実績が積まれるまでには数ヶ月から半年程度かかるため、急いでいる場合は端末を一括購入し、回線契約のみで申込む方法も検討してください。
審査落ちの理由はahamoから通知されない前提で原因を絞り込む
ahamoの審査落ちでは、公式から落ちた理由が一切通知されません。
これはahamoに限らず、ドコモ・au・ソフトバンクなど主要キャリア全般に共通する方針です。
審査結果の確認先と、原因を自力で絞り込む手順を把握しておくことで、次の行動を具体的に決められます。
信用情報の状態が気になる場合は、CIC(指定信用情報機関)への自己開示という公的な確認手段があります。
開示結果を見れば、滞納履歴や延滞フラグの有無を自分の目で確かめられるため、再申込の判断を根拠のある形で下せるのです。
審査結果はMy docomoまたはメールで確認できる
審査結果の確認先は、My docomoのマイページとドコモから届くメールの2か所です。
申込後、審査が完了するとドコモの登録メールアドレス宛に審査結果が送付されます。
メールが届いていない場合は、My docomoにログインして申込状況の画面を開くと、審査中・承認・不承認のステータスを確認できます。
- My docomo(マイページ):ログイン後に申込状況画面で「審査中・承認・不承認」のステータスを確認
- 登録メールアドレス:審査完了後にドコモから結果メールが届く(迷惑メールフォルダも確認)
不承認と表示された場合、その画面上に落ちた理由の記載はありません。
審査結果の確認後は、不承認の事実だけを受け止め、次の原因絞り込みのステップに進みましょう。
公式から理由が知らされない場合は該当原因を順番に照合する
公式が審査落ちの理由を開示しない以上、自分の状況と照らし合わせて原因を絞り込む作業が必要です。
照合する順番は、発生頻度と確認のしやすさを基準に決めるのが効率的です。
本人確認書類の有効期限切れ・画像の不鮮明・記載住所の不一致が原因であれば、書類を差し替えて再申込するだけで解決します。
現在または過去にドコモの料金を滞納している場合、その情報はahamo審査でも参照されます。未払いが残っている状態での再申込は通過が難しくなります。
書類不備・ドコモ未払いのどちらも該当しない場合は、信用情報の傷や携帯ブラックが原因として浮かび上がります。CICへの自己開示で信用情報を確認するステップに移ってください。
まず確認するのは書類の不備となっています。
本人確認書類の有効期限切れ・画像の不鮮明・記載住所の不一致が原因であれば、書類を差し替えて再申込するだけで解決します。
次に確認するのはドコモ回線の未払いです。
現在または過去にドコモの料金を滞納している場合、その情報はahamo審査でも参照されるため、未払いが残っている状態での再申込は通過が難しくなります。
書類不備・ドコモ未払いのどちらも該当しない場合は、信用情報の傷や携帯ブラックが原因として浮かび上がります。
この段階に来たら、CICへの自己開示で信用情報を確認するステップに移ってください。
信用情報が不安な場合はCICへの自己開示で状況を把握できる
CICは、クレジットカードや分割払いの支払い履歴を管理する指定信用情報機関です。
スマートフォンの分割払い審査はCICの情報を参照するため、過去の滞納や延滞が記録されていると審査に影響します。
CICへの自己開示は、インターネット・郵送の2つの方法で申請でき(窓口での手続きは2023年2月に終了しました)、手数料は1回500円(インターネット申請の場合)です。
- 申請方法:インターネット・郵送の2種類(窓口は2023年2月に終了)
- 手数料:インターネット申請は500円、郵送は1,500円程度(支払い方法により変動)
- 確認できる内容:クレジット契約の内容・支払い状況・延滞フラグの有無
- 信用情報の保有期間:クレジット情報は契約期間中および契約終了から5年間
開示報告書には、クレジット契約の内容・支払い状況・延滞フラグの有無が記載されており、自分の信用情報の状態を客観的に把握できます。
CICのクレジット情報は、契約期間中および契約終了から5年間保有されます。実際の保有期限はCICの開示報告書で確認してください。
この期間中は審査通過が難しい状態が続くため、信用情報の回復を待つか、端末の分割払いを伴わないSIMのみ契約でMVNOへの切り替えを検討する必要があります。
まず自己開示で現状を把握し、そのうえで再申込か代替SIMかの判断を進めましょう。
ドコモからahamoへ乗り換える際に審査で注意すべきこと
ドコモ既存ユーザーがahamoへ乗り換える際は、一般の新規申込とは異なる審査上の注意点があります。
ドコモとahamoは運営元が同じNTTドコモであるため、ドコモ回線での利用履歴や支払い情報がahamo審査に直接参照される仕組みになっています。
「ドコモを長く使っているから審査は問題ない」と考えている方もいますが、過去の滞納履歴や名義の不一致があると審査で不利になる場合があります。
乗り換え前に自分のドコモ回線の状況を確認しておくことで、審査落ちのリスクを下げられます。
ドコモ回線の滞納履歴はahamo審査に直接影響する
ドコモ回線で料金の滞納があった場合、その履歴はahamo審査でも参照されます。
NTTドコモが管理する社内データベースには、過去の支払い状況が記録されており、ahamoへの申込時にも同じ情報が確認される仕組みです。
滞納から完済までの期間が短くても、記録自体は残るため、「もう払い終わった」という状況でも審査に影響が出る場合があります。
- ドコモとahamoは同じNTTドコモが運営するため、社内データベースを共有している
- 完済済みの滞納でも記録が残っている期間は審査に影響する場合がある
- 軽微な遅延と数ヶ月以上の長期未払いでは審査への影響度が異なる
- 現在進行中の未払いがある場合は、まず完済してから申込む
滞納の内容が軽微な遅延にとどまるケースと、数か月以上の長期未払いになるケースとでは、審査への影響度が異なります。
端末を分割払いで購入していた場合は、長期の未払いによってCIC(指定信用情報機関)に記録が残っている可能性があるため、自己開示申請でその信用情報の状態も併せて確認しましょう。
現在進行中の未払いがある場合は、まず完済してから申込手続きに進んでください。
ドコモ既存ユーザーは名義・支払い情報の一致確認が特に重要
ドコモ回線の契約名義とahamoへの申込名義が一致しているかどうかは、審査通過に直結する確認事項です。
名義が異なる回線からahamoへ乗り換えようとすると、本人確認書類の情報と契約情報が一致しないと判断され、審査で弾かれる原因になります。
支払い方法についても同様で、ドコモ回線で登録しているクレジットカードの名義や有効期限が最新の状態になっているかを事前に確認しておく必要があります。
- ドコモ回線の契約名義とahamo申込名義が一致しているか
- 登録クレジットカードの名義・有効期限が最新の状態か
- 家族名義の回線を使用している場合は名義変更を先に完了させているか
家族名義でドコモ回線を使用している方は、名義変更の手続きを先に行ってから乗り換え申込をする流れになります。
名義変更はドコモショップまたはオンラインで手続きできますが、手続き完了までに数日かかる場合があるため、乗り換えを急いでいる場合はスケジュールに余裕を持って進めましょう。
原因別に見た再申込の判断基準と待機期間の目安
審査落ちの原因が特定できたら、次は再申込のタイミングを判断する段階です。
原因の種類によって、すぐに再申込できるケースと数年単位の待機が必要なケースに大きく分かれます。
待機期間を誤って短すぎるタイミングで再申込しても、同じ結果になる可能性が高いため、原因に対応した判断基準を把握したうえで行動に移すことが重要です。
書類不備・滞納・信用情報の傷という3つの代表的な原因ごとに、再申込までの目安と準備すべき内容を整理します。
書類不備や手続きミスが原因なら修正後すぐに再申込できる
書類不備や手続きミスが原因の審査落ちは、修正さえ完了すれば日をまたがずに再申込できます。
本人確認書類の有効期限切れ・画像の不鮮明・名義の不一致・入力フォームの誤記入といった不備が該当するケースです。
これらは信用情報には記録されないため、再申込によって信用情報がさらに傷つく心配はありません。
再申込前に、提出した書類と入力内容を1つずつ照合して不備の箇所を特定しましょう。
- 本人確認書類(免許証・マイナンバーカード)の有効期限が切れていないか
- 書類の撮影画像が鮮明で四隅が収まっているか
- 申込フォームの氏名・住所と書類の記載が完全に一致しているか
- クレジットカードの名義と申込者名が同一か
本人確認書類は運転免許証またはマイナンバーカードが推奨されており、撮影時は四隅が画面内に収まっていること、文字が鮮明に読み取れることを確認してください。
名義については、回線契約者と支払い名義が一致していない場合も審査落ちの原因になるため、クレジットカードの名義と申込者名が同一かどうかも確認が必要です。
滞納が原因の場合は完済後に一定期間を置いてから再申込する
ドコモや他キャリアへの料金滞納が原因の場合、未払い残高の完済が再申込の最低条件です。
完済しただけですぐに審査が通るとは限らず、滞納情報が事業者側の記録から消えるまでの期間を考慮する必要があります。
なお、通信料金(月々の利用料金)の不払い情報は、TCA(電気通信事業者協会)を通じて通信事業者間で共有される場合があり、CIC(指定信用情報機関)などの信用情報とは別の仕組みです。TCAの不払者情報の交換期間は契約解除後5年以内で、料金を完済した場合は原則として交換対象外になります。ただし、完済情報が他の事業者へ即時に反映されない場合があります。なお、端末を分割払いで購入していた場合は、その分割代金の支払い状況がCICなどの信用情報機関に記録される場合があります。
| 滞納の状況 | 再申込の目安 |
|---|---|
| 単月の短期滞納 (完済済み) | 契約していた事業者に記録を確認後、状況に応じて判断 |
| 複数月の長期滞納 (完済済み) | 完済後は原則としてTCAの不払者情報交換の対象外。ただし情報反映に時間がかかる場合がある |
| 現在進行中の 未払い | まず完済してから申込(再申込不可) |
ただし、滞納が単月の短期間であった場合と、複数月にわたる長期滞納であった場合とでは、信用情報への記録の残り方が異なります。
まず完済を済ませ、その後は契約していた事業者に確認するとともに、端末の分割払いがあった場合はCICへの自己開示申請でその信用情報も確認したうえで、記録の状況に応じて再申込の時期を判断してください。
完済直後に再申込して再度落ちると、申込履歴が追加されるだけで状況が悪化します。
契約していた事業者への確認結果(端末の分割払いがあった場合はCICの自己開示結果も併せて)を踏まえ、記録の状況を把握してから再申込の時期を決めましょう。
信用情報の傷が原因の場合は情報が消えるまで数年単位の待機が必要
過去のローン・クレジットカードの延滞・債務整理・自己破産などが信用情報に記録されている場合、その情報が消えるまで待つ以外に根本的な解決策はありません。
信用情報機関ごとの保有期間の目安は、CICおよびJICC(日本信用情報機構)で延滞情報・自己破産とも完済(契約終了)から5年程度とされています。なお、全国銀行系のKSC(全国銀行個人信用情報センター)では自己破産の登録期間は7年程度(2022年11月の制度改定により、従来の10年から短縮)とされています。
待機期間中にできる準備として、まずCICへの自己開示申請で現在の信用情報を確認し、いつ記録が消えるかを把握することが出発点になります。
- CICへの自己開示申請で現在の信用情報を確認し、記録の消去時期を把握する
- 分割審査が発生しないSIMのみ契約のMVNO(IIJmio・日本通信SIM等)で当面の通信を確保する
- 端末は一括購入またはSIMのみ契約にして割賦審査を回避する
信用情報の傷が原因でahamoの審査が通らない期間中は、端末の分割払いを伴わないSIMのみ契約でMVNO(格安SIM)を利用する選択肢も現実的です。
IIJmioやmineo等の一部MVNOでは、SIMのみ契約であれば分割審査が発生しないため、信用情報に問題がある状態でも契約できる場合があります(各社の詳細な審査基準は公表されていません)。
信用情報の回復を待ちながら、当面の通信手段を確保するという二段階の対応を取ることで、通信環境の空白期間を回避できます。
再申込前に確認しておきたいチェックリスト
原因を特定し待機期間を置いたとしても、再申込前に確認しておくべき項目を整理できていないと、同じ理由で再び審査落ちになるリスクがあります。
書類の準備状況・信用情報の状態・支払い方法の選択という3つの観点から、申込前に自分の状況を点検しておきましょう。
再申込のタイミングが来たと判断した後でも、提出書類の不備や支払い方法の選択ミスが原因で審査に通らないケースは少なくありません。
申込操作を始める前の段階で、以下の各項目を一つずつ確認してから手続きに進んでください。
本人確認書類と申込情報に不備がないか確認する
本人確認書類の不備は、信用情報とは無関係に審査落ちを招く原因になります。
ahamoの申込では、運転免許証・マイナンバーカードなどの本人確認書類が必要です(外国籍の方は在留カードと外国発行パスポートの組み合わせなどが必要です)。有効期限切れや記載住所と現住所の不一致があると審査が通りません。
申込フォームに入力する氏名・生年月日・住所は、本人確認書類の記載内容と完全に一致させる必要があることがほとんどです。
住所変更後に免許証の裏書きのみで対応している場合、表面の住所と現住所が食い違うことになるため、事前に免許証の住所変更を済ませてから申込に進んでください。
申込情報の入力ミスも審査落ちの一因になるため、送信前に氏名・生年月日・住所の3項目を必ず見直しましょう。
CICで自分の信用情報を事前に確認する
信用情報に問題がある可能性を感じている場合は、再申込前にCIC(指定信用情報機関)への自己開示申請を行っておくことをおすすめします。
CICはクレジットカードや通信契約に関する信用情報を管理している機関で、本人からの開示請求に対応しています。
オンラインまたは郵送で申請でき、手数料はインターネット申請で500円、郵送申請で1,500円程度(支払い方法により変動)です。
- 申請方法:オンライン(スマートフォン可)または郵送
- 手数料:インターネット500円/郵送1,500円程度(支払い方法により変動)
- 確認できる内容:過去の支払い状況・延滞記録・契約の有無
- 審査への影響:自己開示は審査に影響しない
開示された情報には、過去の支払い状況・延滞記録・契約の有無が記載されているため、審査落ちの原因が信用情報にあるかどうかを自力で判断できます。
延滞情報の保有期間は一般に5年程度とされており、その期間が経過しているかどうかを確認してから再申込の時期を決めましょう。
分割払いを避けてクレジットカード払いや一括払いを選ぶ
端末を同時購入する場合、分割払いを選ぶと割賦審査が加わり、審査通過のハードルが上がります。
信用情報に傷がある状態での再申込では、端末の分割払いを避け、クレジットカード払いまたは一括払いを選ぶことで、契約審査のみで完結させられます。
- 端末の分割払い:割賦審査が加わり審査ハードルが上がる(信用情報を厳格に参照)
- クレジットカード払い(一括):割賦審査が発生せず、契約審査のみで完結
- SIMのみ契約:割賦審査が発生しないため、信用情報回復途上の方に最適
割賦審査は信用情報を厳格に参照するため、回線契約の審査に問題がない状態でも、端末の分割払いで落ちるケースがあります。
手持ちのクレジットカードで端末を購入する方法か、端末は別途購入してSIMのみを契約する方法が、審査通過率を高めるうえで現実的な選択肢です。
SIMのみの契約であれば割賦審査は発生しないため、信用情報の回復途上にある方はこの方法を検討してください。
ドコモ回線の未払いや解約手続きに漏れがないか確認する
ドコモからahamoへ乗り換える場合、ドコモ回線に未払い料金が残っていると審査で不利になる傾向があります。
ドコモとahamoは運営元が同じNTTドコモであるため、ドコモ回線での支払い状況がahamo審査に直接参照されます。
過去に滞納があった場合でも、未払い分を完済した後であれば申込できる状態になりますが、完済直後は社内データへの反映に数週間かかる場合があるため、完済から1か月程度を目安に期間を置いてから申込むことをおすすめします。
また、MNP転出手続きを経由して乗り換える場合は、MNP予約番号の有効期限(発行から15日間)を確認し、有効期限内に申込を完了させましょう。
ahamo審査落ち後に検討できる代替格安SIM
ahamoの審査に通らなかった場合でも、信用情報の審査体制が異なるMVNO(仮想移動体通信事業者)であれば、契約できる可能性があります。
MVNOとは、ドコモやauなどの回線を借りてサービスを提供する事業者のことです。
キャリア系のahamoと異なり、MVNOの多くはSIMのみ契約(端末の分割払いなし)を選べます。分割払いを伴わなければ分割審査自体が発生せず、信用情報機関への照会も基本的に生じません。ただし各社の詳細な審査基準は公表されていないため、一律に「審査が緩い」と断定することはできません。
代替SIMを選ぶ際は、審査の厳しさだけでなく、月額料金・通信品質・サポート体制も合わせて確認してください。
| サービス名 | 最低月額 | 審査の特徴 |
|---|---|---|
| 楽天モバイル | 1,078円(3GBまで) | 審査基準は非公表。SIMのみ契約なら分割審査なし |
| IIJmio | 850円(音声2GB) | SIMのみ契約なら分割審査なし |
| 日本通信SIM | 290円〜 | SIMのみ契約なら分割審査なし(詳細な審査基準は非公表) |
以下では、ahamo審査落ち後の選択肢として検討できる代表的な格安SIMを紹介します。
楽天モバイルは独自回線を持ちキャリアの中では審査のハードルが比較的低い
- SIMのみ契約であれば端末の分割審査を回避できる
- 月額1,078円から利用でき、3GBまでは最安水準の料金設定になっている
- 楽天ポイントと連携しており、ポイント払いで月額料金を抑えられる
楽天モバイルは、ドコモ・au・ソフトバンクと並ぶキャリアです。具体的な審査基準は公表されていません。
ahamoの審査に落ちた後の選択肢として挙がることが多いサービスですが、審査基準はahamoと同様に非公開である点に留意してください。
料金は月額1,078円(3GBまで)から始まり、使用したデータ量に応じて自動的に料金が変わる段階制の仕組みを採用しています。
楽天ポイントを月額料金の支払いに充当できるため、ポイントを保有している方は実質的な月額負担を下げられます。
楽天モバイルでも端末を分割払いで購入する場合は、回線契約とは別に分割払いに関する審査が行われます。
楽天モバイルへの申込は、信用情報の状態を確認したうえで判断しましょう。
IIJmioはSIMのみ契約なら審査のハードルが低く月額料金も抑えられる
- SIMのみ契約であれば端末の分割審査が発生せず、信用情報機関への照会も基本的に生じない
- 音声通話SIMが月額850円(2GBプラン)から利用できる
- ドコモ・au両回線に対応しており、エリアの広さを確保している
IIJmioは、SIMのみ契約であれば端末の分割払いを伴わないため、分割審査自体が発生せず、信用情報機関への照会も基本的にありません(具体的な審査基準は公表されていません)。
ahamoの審査で信用情報の傷が原因と考えられる方にとって、現実的な選択肢となるでしょう。
音声通話対応のSIMカードは月額850円(2GBプラン)から利用でき、データ容量に応じてプランを選べる構成です。
ドコモとau両方の回線に対応しているため、居住エリアに合わせて通信品質を選べる点も実用的です。
端末は手持ちのスマートフォンをそのまま使うか、一括払いで購入する形にすることで、割賦審査を回避できます。
審査が不安な方は、まずIIJmioのSIMのみプランへの申込を検討してみましょう。
日本通信SIMは独自審査で信用情報機関を参照しないため審査が比較的通りやすい
- SIMのみ契約であれば端末の分割審査が発生せず、信用情報機関への照会も基本的に生じない
- 合理的シンプル290プランは月額290円から利用できる
- 音声通話の定額オプションが充実しており通話が多い人に向いている
日本通信SIMは、SIMのみ契約であれば端末の分割払いを伴わないため、分割審査自体が発生しません。ただし、具体的な審査基準は公表されていないため、携帯料金の滞納履歴や信用情報の傷が審査にまったく影響しないと断定することはできません。
ahamoの審査に通らなかった場合の選択肢の一つとして検討する価値がありますが、審査に必ず通ることを保証するものではありません。
月額290円から利用できるプランがあり、データ通信量と通話頻度に合わせてプランを選ぶ構成になっています。
通話定額オプションが充実しており、仕事でよく電話を使う方にとっても選びやすいラインナップです。
信用情報に不安がある状況では、まず手持ちの端末でSIMのみ契約から始め、通信環境を確保することを優先しましょう。
ahamoの審査落ちに関するよくある質問
ahamoの審査に関して、申込前後に多く寄せられる疑問をまとめました。
審査時間の目安から信用情報の確認方法まで、原因の特定や再申込の判断に直結する情報を中心に取り上げています。
審査落ち後の次の行動を決める際に、参考にしてください。
ahamoの審査にかかる時間はどのくらいですか?
ahamoの審査時間は、申込方法と本人確認書類の確認状況によって異なります。
オンライン申込の場合、審査自体は数分から数時間程度で完了するケースが多く、早ければ当日中に審査結果が確認できます。
ただし、本人確認書類の内容に不鮮明な箇所があったり、追加確認が必要な情報が発生したりした場合は、数日単位で時間がかかることがあります。
審査結果はMy docomoまたは登録メールアドレスへの通知で確認できます。
数日が経過しても結果の連絡がない場合は、書類の不備や確認待ちの状態である可能性が高いため、ドコモのサポート窓口に問い合わせてみましょう。
ahamoの審査は他の格安SIMと比べて厳しいですか?
ahamoはドコモが運営するサービスであるため、MVNOと比べると審査の厳しさは高い水準にあります。
ドコモはCIC(指定信用情報機関)などの外部信用情報機関への照会を行うほか、ドコモ内部の支払い履歴も審査に反映されます。
一方、IIJmioやmineoなどのMVNOでは、SIMのみ契約であれば端末の分割審査が発生せず、信用情報機関への照会も基本的に生じません。そのため、ahamoで審査落ちになった後でも契約できる可能性があります(各社の詳細な審査基準は公表されていません)。
審査落ち後にすぐ再申込しても問題ありませんか?
審査落ちの原因によって、すぐに再申込できるかどうかが変わります。
書類の不備や記載ミスが原因であれば、修正後すぐに再申込しても問題ありません。
信用情報に延滞や債務整理の記録がある場合は、記録が消えるまでの期間(CIC・JICCでは延滞・債務整理とも概ね5年程度、KSC(全国銀行系)では7年程度)が経過してから再申込するのが基本です。
短期間に何度も審査落ちを繰り返すと、申込履歴が信用情報に残り、次の審査でさらに不利になる場合があります。
再申込の前に原因を特定し、対処が完了したことを確認してから申込に進んでください。
信用情報の自己開示はどこで申請できますか?
信用情報の自己開示は、CIC(割賦販売法・貸金業法指定信用情報機関)のWebサイトまたは郵送で申請できます。
スマートフォンからの申請であれば、即時に開示報告書を確認できるため、審査落ちの原因を早期に特定したい場合はWeb申請が効率的です。
開示報告書には、クレジットカードや分割払いの支払い状況、延滞の有無、過去の照会履歴などが記載されています。
携帯電話の分割払い審査に関わる情報もCICに記録されているため、スマートフォン端末の分割購入を希望する場合は特に確認しておきましょう。
なお、CICとは別にJICC(日本信用情報機構)やKSC(全国銀行個人信用情報センター)にも信用情報が登録されている場合があります。
携帯電話の審査ではCICの照会が中心ですが、状況に応じて複数機関への開示申請も検討してみてください。
審査なしで契約できるSIMはありますか?
完全に審査なしで契約できるSIMは存在しませんが、審査の厳しさが低いとされるMVNOは多く見受けられます。
日本通信SIMやIIJmioなどのMVNOでは、SIMのみ契約であれば端末の分割審査が発生せず、信用情報機関への照会も基本的に生じないため、ahamoの審査に通らなかった方でも契約できる可能性があります(各社の詳細な審査基準は公表されていません)。
ただし、スマートフォン端末の分割購入を希望する場合は、SIMのみの契約とは別に分割審査が発生します。
信用情報に問題がある期間中は、端末の分割購入ではなく一括購入を前提としてSIM契約を進めるほうが、審査通過の可能性を高められます。
まとめ:審査落ちの原因を特定して次のアクションを決めよう
ahamoの審査落ちは、原因を特定することで次の行動が決まります。
書類不備であれば修正後すぐに再申込できます。
一方、信用情報に傷がある場合は数年単位の待機が必要になるため、原因の種類によって取るべき行動がまったく異なります。
ドコモからの乗り換えを検討している方は、ドコモ回線での滞納履歴や名義の状態がahamo審査に直接影響する点にも留意してください。
ahamoの審査に通らなかった場合は、MVNOを代替として検討する選択肢もあります。
再申込の前には、書類・信用情報・支払い方法の3点を点検し、同じ原因で再び審査落ちになるリスクを下げてから申込に進みましょう。